Es el Seguro de Responsabilidad Civil (RC) Profesional, diseñado expresamente para proteger su patrimonio personal ante eventuales reclamaciones por errores, omisiones o negligencias cometidas en el ejercicio de sus funciones técnicas.
El seguro de responsabilidad civil (RC) profesional para técnicos de prevención de riesgos laborales (PRL) es una póliza fundamental para proteger el patrimonio personal del técnico. En el ámbito de la seguridad y salud, un error de asesoramiento o una firma en un plan de seguridad puede derivar en reclamaciones civiles e incluso penales si ocurre un accidente laboral grave.
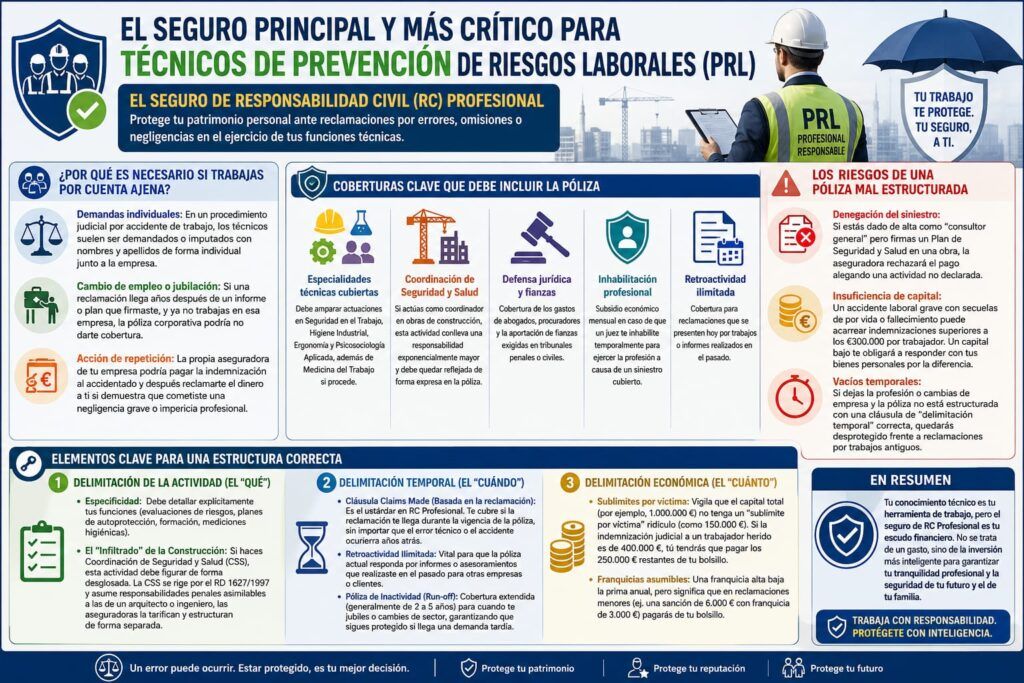
¿Por qué es necesario si trabajas por cuenta ajena?
Muchos técnicos asumen de forma errónea que la póliza de su Servicio de Prevención Ajeno (SPA) o de su empresa los cubre por completo. Sin embargo, la realidad jurídica presenta riesgos:
- Demandas individuales: En un procedimiento judicial por accidente de trabajo, los técnicos suelen ser demandados o imputados con nombres y apellidos de forma individual junto a la empresa.
- Cambio de empleo o jubilación: Si una reclamación llega años después de un informe o plan que firmaste, y ya no trabajas en esa empresa, la póliza corporativa podría no darte cobertura.
- Acción de repetición: La propia aseguradora de tu empresa podría pagar la indemnización al accidentado y después reclamarte el dinero a ti si demuestra que cometiste una negligencia grave o impericia profesional.
Coberturas clave que debe incluir la póliza
Al contratar un seguro de RC profesional para PRL, debes asegurarte de que contempla explícitamente las siguientes coberturas:
- Especialidades técnicas cubiertas: Debe amparar actuaciones en Seguridad en el Trabajo, Higiene Industrial, Ergonomía y Psicosociología Aplicada, además de Medicina del Trabajo si procede.
- Coordinación de Seguridad y Salud: Si actúas como coordinador en obras de construcción, esta actividad conlleva una responsabilidad exponencialmente mayor y debe quedar reflejada de forma expresa en las condiciones de la póliza.
- Defensa jurídica y fianzas: Cobertura de los gastos de abogados, procuradores y la aportación de fianzas exigidas en tribunales penales o civiles.
- Inhabilitación profesional: Subsidio económico mensual en caso de que un juez te inhabilite temporalmente para ejercer la profesión a causa de un siniestro cubierto.
- Retroactividad: Cobertura para reclamaciones que se presenten hoy por trabajos o informes realizados en el pasado es necesario que tenga retroactividad ilimitada.
Los riesgos de una póliza mal estructurada
Si el condicionado del seguro no se adapta exactamente a tus funciones reales, te expones a consecuencias críticas:
- Denegación del siniestro: Si estás dado de alta como «consultor general» pero firmas un Plan de Seguridad y Salud en una obra, la aseguradora rechazará el pago alegando una actividad no declarada.
- Insuficiencia de capital: Un accidente laboral grave con secuelas de por vida o fallecimiento puede acarrear indemnizaciones superiores a los €300.000 por trabajador. Un capital bajo te obligará a responder con tus bienes personales por la diferencia.
- Vacíos temporales: Si dejas la profesión o cambias de empresa y la póliza no está estructurada con una cláusula de «delimitación temporal» correcta, quedarás desprotegido frente a reclamaciones por trabajos antiguos.
Elementos clave para una estructura correcta
Para que tu seguro te proteja debe articularse bajo tres pilares fundamentales:
Delimitación de la Actividad (El «Qué»)
- Especificidad: Debe detallar explícitamente tus funciones (evaluaciones de riesgos, planes de autoprotección, formación, mediciones higiénicas).
- El «Infiltrado» de la Construcción: Si haces Coordinación de Seguridad y Salud (CSS), esta actividad debe figurar de forma desglosada. La CSS se rige por el RD 1627/1997 y asume responsabilidades penales asimilables a las de un arquitecto o ingeniero; las aseguradoras la tarifican y estructuran de forma separada.
Delimitación Temporal (El «Cuándo»)
- Cláusula Claims Made (Basada en la reclamación): Es el estándar en RC Profesional. Te cubre si la reclamación te llega durante la vigencia de la póliza, sin importar que el error técnico o el accidente ocurriera años atrás.
- Retroactividad Ilimitada: Vital para que la póliza actual responda por informes o asesoramientos que realizaste en el pasado para otras empresas o clientes.
- Póliza de Inactividad (Run-off): Cobertura extendida (generalmente de 2 a 5 años) para cuando te jubiles o cambies de sector, garantizando que sigues protegido si llega una demanda tardía.
Delimitación Económica (El «Cuánto»)
- Sublímites por víctima: Vigila que el capital total (por ejemplo, 1.000.000 €) no tenga un «sublímite por víctima» ridículo (como 150.000 €). Si la indemnización judicial a un trabajador herido es de 400.000 €, tú tendrás que pagar los 250.000 € restantes de tu bolsillo.
- Franquicias asumibles: Una franquicia alta baja la prima anual, pero significa que en reclamaciones menores (ej. una sanción de la Inspección de Trabajo que te deriven), los primeros miles de euros los pagas tú.
JURISPRUDENCIA CONDENATORIA ESPECÍFICA DEL TÉCNICO DE PREVENCIÓN DE RIESGOS LABORALES
La responsabilidad del técnico de prevención no nace automáticamente de su mera titulación o de su pertenencia a un Servicio de Prevención. Las resoluciones condenatorias que se incorporan a este artículo muestran que la responsabilidad penal individual aparece cuando el técnico ha asumido funciones preventivas concretas, dispone de capacidad real de actuación y omite deberes esenciales de evaluación, planificación, adaptación o control, con conocimiento del riesgo.
A efectos de mantener un criterio restrictivo, en este apartado solo se incluyen resoluciones en las que la persona condenada ostenta específicamente funciones técnicas de prevención de riesgos laborales. Se excluyen los casos en los que el técnico aparece únicamente como perito, inspector, testigo o cuando la condena se dirige exclusivamente contra la empresa o contra otros responsables.
- Tribunal Supremo, Sala de lo Penal, Sentencia 563/2025, de 19 de junio de 2025
ECLI:ES:TS:2025:2876. Recurso de casación 568/2023. Ponente: Excma. Sra. D.ª Carmen Lamela Díaz.
La condenada había sido contratada como Técnico de Seguridad y Salud en el Trabajo y, posteriormente, como Técnico Superior en Prevención de Riesgos Laborales, siendo considerada la máxima responsable de la prevención de la entidad. El centro disponía inicialmente de una evaluación de riesgos elaborada por un servicio de prevención ajeno, pero dicha evaluación era genérica e insuficiente para las condiciones reales del centro.
El Tribunal considera probado que la técnica conocía las deficiencias y no corrigió ni adaptó la evaluación y la planificación preventiva a las tareas efectivamente desarrolladas, entre ellas trabajos habituales en altura para el cambio de banderas. Un trabajador sufrió una caída desde aproximadamente 3,6 metros y graves lesiones.
El Juzgado de lo Penal la condenó por delito contra los derechos de los trabajadores, en concurso ideal con lesiones por imprudencia grave, imponiéndole seis meses de prisión, multa e inhabilitación especial para profesiones relacionadas con la prevención de riesgos laborales. La Audiencia Provincial absolvió del delito de lesiones, manteniendo la condena por el delito contra los trabajadores. El Tribunal Supremo desestimó el recurso de casación y confirmó la condena por el delito contra los trabajadores, con imposición de las costas del recurso.
La doctrina de mayor interés para la RC profesional es que el técnico puede adquirir una posición de garante cuando existe una delegación efectiva de funciones preventivas, acompañada de capacidad y medios para gestionarlas. El Supremo confirma que la especialización y la asunción efectiva de funciones no convierten al técnico en responsable por cualquier incumplimiento ajeno, pero sí pueden hacerlo responsable de las omisiones preventivas que se encuentran dentro de su ámbito funcional y que conoce.
Aplicación al seguro de RC profesional: esta sentencia evidencia el riesgo específico derivado de firmar, validar o mantener evaluaciones y planificaciones preventivas genéricas cuando el técnico conoce que no reflejan las tareas, condiciones o riesgos reales del centro. También justifica que la póliza contemple defensa penal, fianzas, inhabilitación profesional y responsabilidad civil derivada de la actuación técnica.
- Juzgado de lo Penal n.º 2 de Valladolid, sentencia condenatoria de 31 de marzo de 2019 — caso Lingotes Especiales
La resolución condenó a un técnico de prevención de Lingotes Especiales S.A. por el accidente laboral sufrido por un trabajador en agosto de 2016, que terminó con la amputación de una pierna. La sentencia fue dictada “in voce” tras la conformidad de las partes.
La condena comprendió seis meses de prisión y multa de 1.800 euros por un delito de riesgo para la seguridad y salud de los trabajadores, además de un año de prisión por lesiones por imprudencia grave. La víctima había sido indemnizada por la aseguradora de la empresa por 223.000 euros.
El supuesto resulta particularmente relevante para el técnico porque la condena penal fue individualizada en el técnico de prevención como responsable del siniestro. La causa pone de manifiesto la trascendencia penal que puede adquirir una deficiente gestión preventiva cuando existe una relación directa entre las omisiones técnicas y el riesgo materializado.
Aplicación al seguro de RC profesional: el caso refuerza la necesidad de que la cobertura alcance tanto las reclamaciones de responsabilidad civil como la defensa frente a imputaciones penales, incluyendo expresamente la inhabilitación profesional y las consecuencias económicas vinculadas a una condena.
- Audiencia Provincial de Lugo, junio de 2026 — incendio y explosión de Tableros Hispanos
En junio de 2026 la Audiencia Provincial de Lugo condenó a un técnico de prevención de riesgos laborales de una empresa externa, identificado en las informaciones públicas como E.L.G., a dos años y nueve meses de prisión por un delito contra los derechos de los trabajadores en concurso ideal con homicidio imprudente y tres delitos de lesiones por imprudencia grave, además de inhabilitación profesional. La resolución también estableció indemnizaciones junto con los demás condenados.
El accidente se produjo tras un incendio y posterior explosión en las instalaciones de Tableros Hispanos en 2019, con un trabajador fallecido y varios trabajadores gravemente heridos. Según la información publicada sobre la sentencia, la Audiencia consideró acreditada una actuación deficiente del técnico, al que correspondía la correcta y completa evaluación de los riesgos laborales. En particular, no había evaluado los riesgos inherentes a la limpieza, vaciado y mantenimiento de los silos, pese a las características de la instalación y a las visitas realizadas al centro.
La sentencia resulta especialmente significativa para los Técnicos de Prevención de Servicios de Prevención Ajenos: la alegación de que la empresa no había comunicado expresamente la realización ocasional del vaciado de los silos no fue considerada suficiente para excluir la responsabilidad del técnico, atendiendo a las circunstancias que, según la Sala, permitían conocer la necesidad de tales operaciones y sus riesgos.
Advertencia sobre su estado procesal: al tratarse de una resolución de junio de 2026 y existir referencia a la posibilidad de recurso, debe diferenciarse esta sentencia de la STS 563/2025, que sí constituye un pronunciamiento del Tribunal Supremo sobre una condena de una técnica de PRL. Se incorpora aquí como resolución condenatoria de especial interés, no como jurisprudencia firme del Tribunal Supremo.
- Criterio jurídico común que se desprende de las condenas
- La titulación de Técnico Superior o Técnico de Prevención no genera por sí sola responsabilidad penal: es necesario identificar las funciones efectivamente asumidas, la posición funcional y la capacidad real de intervención.
- La responsabilidad individual adquiere especial intensidad cuando el técnico es responsable de evaluar riesgos, planificar medidas preventivas, adaptar evaluaciones a las condiciones reales del centro o coordinar la actividad preventiva y, conociendo el riesgo, omite actuar.
- La existencia de un Servicio de Prevención Ajeno no constituye por sí misma una exoneración automática del técnico. La distribución concreta de funciones, la información disponible, las visitas realizadas, las advertencias recibidas y la capacidad efectiva de actuación son elementos determinantes.
- La evaluación de riesgos no puede tratarse como un documento meramente formal. Cuando el técnico conoce tareas habituales, modificaciones de instalaciones o riesgos específicos no contemplados, la falta de actualización o adaptación puede constituir el núcleo de la responsabilidad.
- La relación causal debe individualizarse: no basta con acreditar que existió un accidente; debe determinarse qué obligación preventiva correspondía al técnico, qué omisión se produjo y cómo esa omisión creó o mantuvo el riesgo jurídicamente relevante.
- La condena penal puede llevar aparejadas penas de prisión, multa e inhabilitación profesional, además de responsabilidad civil, por lo que la exposición patrimonial del técnico trasciende el ámbito estrictamente laboral.
- Relevancia directa para la Responsabilidad Civil Profesional del técnico
Las resoluciones anteriores justifican que la RC Profesional del Técnico de Prevención de Riesgos Laborales no se limite a una cobertura genérica de responsabilidad civil. La delimitación del riesgo debe comprender la actividad preventiva efectivamente desarrollada y, especialmente, la elaboración, firma, revisión, actualización y validación de evaluaciones de riesgos, planificación preventiva, procedimientos de trabajo, formación e información, coordinación preventiva y demás actuaciones técnicas asumidas.
Asimismo, resulta recomendable que la póliza contemple expresamente defensa jurídica y penal, fianzas, gastos de abogado y procurador, responsabilidad civil derivada de la actividad profesional e indemnización o subsidio por inhabilitación profesional, además de una adecuada delimitación temporal y retroactividad para reclamaciones formuladas años después de la actuación técnica.
Desde una perspectiva de gestión del riesgo profesional, el técnico debe conservar evidencia documental de las deficiencias comunicadas, requerimientos efectuados, propuestas de medidas, solicitudes de información, advertencias a la dirección y limitaciones materiales que impidan realizar adecuadamente la evaluación. Esta trazabilidad permite acreditar el alcance real de sus funciones y diferenciar la responsabilidad propia de la que corresponda a la empresa u otros sujetos obligados.
REFERENCIAS JURISPRUDENCIALES Y DOCUMENTALES
- Tribunal Supremo, Sala de lo Penal, Sentencia 563/2025, de 19 de junio de 2025, rec. 568/2023, ECLI:ES:TS:2025:2876.
- Juzgado de lo Penal n.º 2 de Valladolid, sentencia condenatoria de 31 de marzo de 2019, caso Lingotes Especiales, dictada in voce por conformidad.
- Audiencia Provincial de Lugo, resolución condenatoria de junio de 2026 relativa al accidente por incendio y explosión de Tableros Hispanos; información pública consultada sobre el fallo y sus fundamentos.
¿Qué ventajas aporta un seguro responsabilidad civil profesional técnicos en prevención de riesgos laborales?
GLOBALFINANZ Gestión Correduría de Seguros, experta en seguros de responsabilidad civil, ha efectuado un riguroso estudio para ofrecerte el mejor y más competitivo seguro de riesgos laborales, tanto en coberturas como en prima y condiciones. Queremos ofrecerte un seguro de responsabilidad civil para riesgos laborales completo y adecuado a tus necesidades teniendo en cuenta la actividad profesional de los técnicos en prevención de riesgos laborales.
¿Conoces nuestros tarificadores especiales? Gracias a ellos podrás saber el precio de tu seguro de prevención de riesgos laborales en tan solo unos minutos y sin ningún tipo de compromiso.